На рынке фототехники произошёл передел. Китайские DJI и Insta360 вместе теперь выпускают более 90 % портативных камер, поставляемых по всему миру. Продажи у производителей традиционной фототехники меньше сокращаются, но зарабатывают на своих беззеркальных камерах они больше. Это серьёзная перемена на рынке, но в связанных с профессиональной видеосъемкой данных обозначился существенный пробел, и важно понимать, в чём он заключается, пишет CineD.
Содержание статьи
- 1 Лучший процессор под DDR4 в 2026 году: AM4 против LGA 1700
- 2 Обзор HONOR Pad X9b Max: универсальный большой планшет с антибликовым экраном
- 3 Компьютер месяца — сентябрь 2026 года
- 4 Выбираем лучшие игровые ноутбуки на российском рынке (вторая половина 2026 года)
- 5 Сравнительный тест камер флагманских смартфонов (2026): итоги
- 6 Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
- 7 Мастерская локальных ИИ: салат картофельный с Qwen3.8
Лучший процессор под DDR4 в 2026 году: AM4 против LGA 1700
Обзор HONOR Pad X9b Max: универсальный большой планшет с антибликовым экраном
Компьютер месяца — сентябрь 2026 года
Выбираем лучшие игровые ноутбуки на российском рынке (вторая половина 2026 года)
Сравнительный тест камер флагманских смартфонов (2026): итоги
Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
Мастерская локальных ИИ: салат картофельный с Qwen3.8
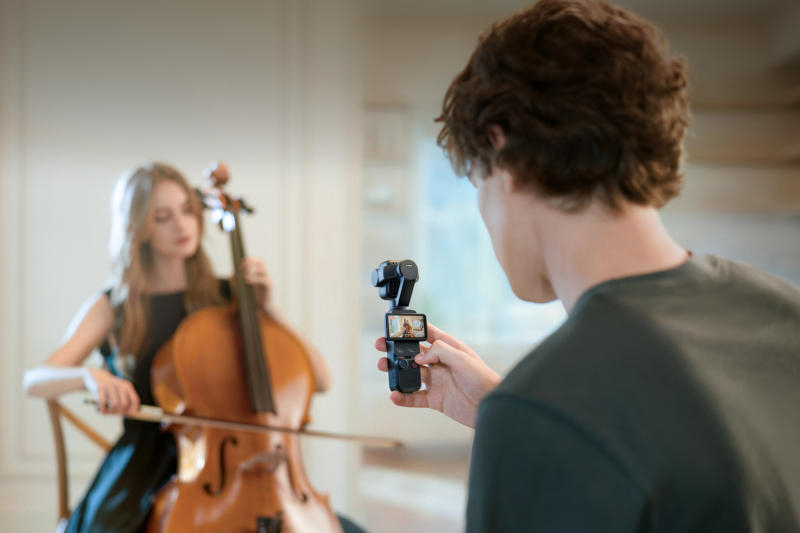
Источник изображения: dji.com
Ресурс CineD проанализировал опубликованный 23 сентября доклад IDC, посвящённый портативным умным камерам, и отчёт японской ассоциации производителей фототехники CIPA, в которую входят Canon, Sony, Nikon и другие, за первую половину текущего года. Под портативными умными камерами в IDC понимают три категории устройств: экшен-камеры, камеры с обзором 360° и камеры на стабилизаторе. Смартфоны и камеры со сменной оптикой в эту категорию не входят.
По итогам II квартала 2026 года рынок портативных камер показал рост более чем в полтора раза по сравнению с аналогичным периодом прошлого года и достиг объёма почти в 5,9 млн устройств. На долю DJI пришлись около трёх из четырёх таких устройств, на долю Insta360 — каждое пятое. Таким образом, остальным игрокам, в том числе GoPro, досталось менее десятой части рынка. Крупнейший его сегмент сейчас составляют камеры на стабилизаторах — они опередили классические экшен-камеры. Больше всего от перестановок пострадала GoPro: по сравнению с прошлым годом объём её поставок сократился примерно вдвое. Тенденцию подтверждает отчёт самой GoPro — продажи камер конечным потребителям упали на 38 %, выручка — на 31 %.
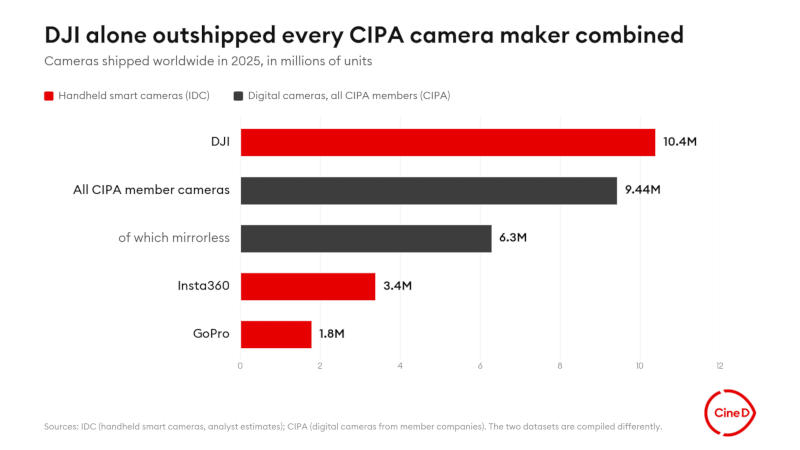
Здесь и далее источник изображений: cined.com
За весь 2025 год, подсчитали в IDC, компания DJI отгрузила более 10 млн портативных камер, и это рекордный показатель для производителя. Для сравнения, суммарный объём поставок всех компаний — членов CIPA составил примерно 9,4 млн единиц. Другими словами, в минувшем году одна лишь DJI поставила больше камер, чем все члены CIPA вместе взятые. На долю беззеркальных камер пришлись около 6,3 млн из общего объёма CIPA, то есть DJI и Insta360 вместе отгрузили более чем вдвое больше камер, чем все производители беззеркалок. В текущем году разрыв продолжает увеличиваться. В первой половине 2026 года сегмент портативных умных камер показал рост на 50 % год к году; поставки камер со сменной оптикой, по данным CIPA сократились примерно на 5 %, а объём поставок беззеркальных камер остался практически неизменным — снизился примерно на 2 %.
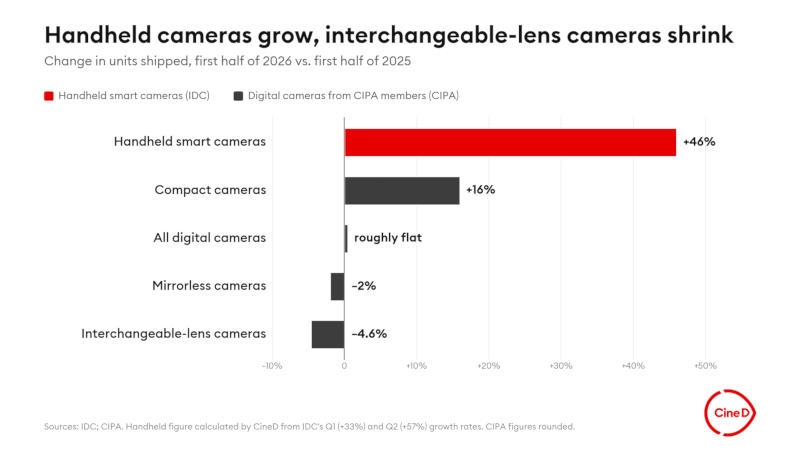
Важно учитывать и ценовой фактор. Средняя стоимость камер на стабилизаторах и экшен-камер в I и II кварталах снижалась год к году. Insta360 как публичная компания размещает финансовые данные в открытом доступе — примечательно, что по итогам полугодия её выручка выросла примерно на 50 %, а прибыль практически сошла на нет, рухнув на 94 %. Сама компания назвала четыре причины такого положения дел: высокие цены на чипы памяти, создание запасов чипов для обеспечений бесперебойных поставок, масштабные инвестиции в разработку нового дрона с 360-градусным обзором, а также усиление конкуренции.
В сегменте беззеркальных камер наблюдается обратная картина. Производители, по данным CIPA, отгрузили чуть меньше «тушек» (камер без объектива), но нарастили финансовые показатели: камер продаётся меньше, но выручка с каждой единицы растёт. Примерно на 16 % в первом полугодии вырос сегмент компактных камер.
Логично утверждать, что рынок фототехники раскалывается на два направления. Первое — массовый потребительский сегмент, где китайские компании конкурируют по функциональности и цене; эта продукция конкурирует скорее со смартфонами, чем с беззеркальными камерами. Второе — узкий премиальный сегмент камер со сменной оптикой, производителям которых важнее маржинальность, чем объёмы продаж. Популярность компактных камер тоже растёт, то есть на небольшие специализированные устройства имеется широкий спрос, и утверждать, что DJI и Insta360 просто отбирают долю рынка у беззеркалок, было бы неверным.
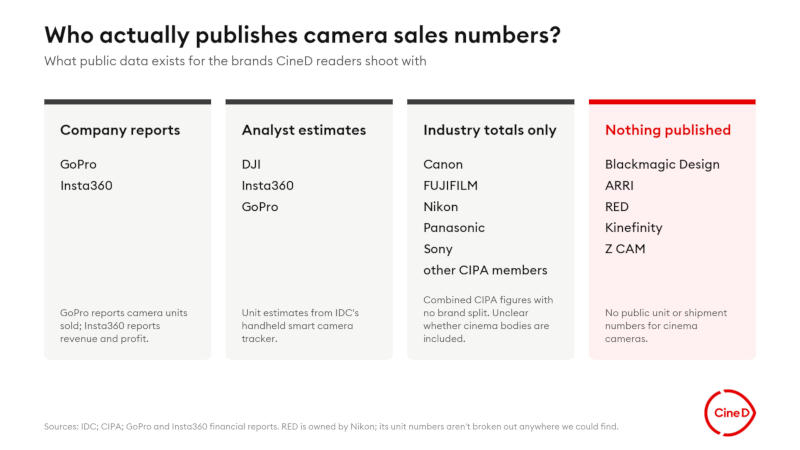
В приведённую статистику не вошли данные по рынку профессионального видео- и кинооборудования. Blackmagic Design является частной компанией и не публикует сведения о количестве проданных устройств, как и ARRI. Nikon поглотила RED и перестала публиковать данные о продажах. Не раскрывают статистику Kinefinity, Z CAM и другие небольшие производители кинокамер. В статистике CIPA нет самостоятельных разделов по Canon Cinema EOS и Sony Cinema — ассоциация вообще не сообщает, учитываются ли в её общих показателях специализированные видеокамеры. Поэтому нет возможности утверждать, какая динамика обозначилась на рынке кинокамер, и кто на нём лидирует.
Данные IDC и CIPA формируются по-разному. В первом случае приводятся экспертные оценки аналитиков, во втором — отчёты членов ассоциации. DJI является частной компанией, и сопоставить сведения IDC с официальной информацией производителя не получится. IDC и CIPA учитывают отгрузки продукции на рынок, а не покупки конечными потребителями; доклады охватывают преимущественно разных производителей. По сути, сравнивать приходится две неполные картины. Камеры очень разные. Камера на стабилизаторе стоимостью несколько сотен долларов и беззеркальная камера — совершенно разные устройств, и их сравнение по числу единиц товара создаёт впечатление, что категория ручных камер в коммерческом плане значительнее, чем это есть на самом деле. Наконец, в обоих докладах отсутствует самая крупная категория камер — смартфоны.
Итак, цены в категории ручных камер снижаются два квартала подряд, объёмы продаж растут, и для Insta360 одной из причин падения прибыли стало усиления конкуренции. Конкуренция будет только нарастать. По неофициальным данным, собственные камеры на стабилизаторе разрабатывают Vivo и Oppo, причём последняя намерена выпустить дебютную модель уже до конца года. И если производители смартфонов с их собственными цепочками поставок и розничными сетями действительно начнут осваивать данный сегмент, это повлияет на ценовую политику в нём. Сейчас камеры на стабилизаторах оснащаются дюймовыми матрицами и поддерживают запись 10-битного видео в формате Log. Огромные объёмы продаж в этой категории обеспечивают финансирование разработок; эти камеры всё чаще используются в качестве вспомогательных при профессиональных съёмках и вытесняют беззеркалки у блогеров.
Было интересно?
Скажите об этом Google, чтобы чаще получать ссылки на наши новости про технологии и рынок it