Проблема монетизации разработок ИИ-стартапов стоит достаточно остро на фоне многомиллиардных расходов, но китайские конкуренты лидеров американского рынка в этом смысле уступают им в десять раз, причём все вместе взятые, как отмечают аналитики Rhodium Group.
Содержание статьи
- 1 10 флагманских процессоров Intel за 10 лет
- 2 Обзор смартфона Samsung Galaxy Z Flip8: исчезающий вид?
- 3 Компьютер месяца — сентябрь 2026 года
- 4 Мастерская локальных ИИ: салат картофельный с Qwen3.8
- 5 Обзор смартфона Google Pixel 11 Pro: когда надо выпустить хоть что-то
- 6 Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
- 7 В помощь студенту: обзор российских ИИ-сервисов для учёбы и закрепления знаний
10 флагманских процессоров Intel за 10 лет
Обзор смартфона Samsung Galaxy Z Flip8: исчезающий вид?
Компьютер месяца — сентябрь 2026 года
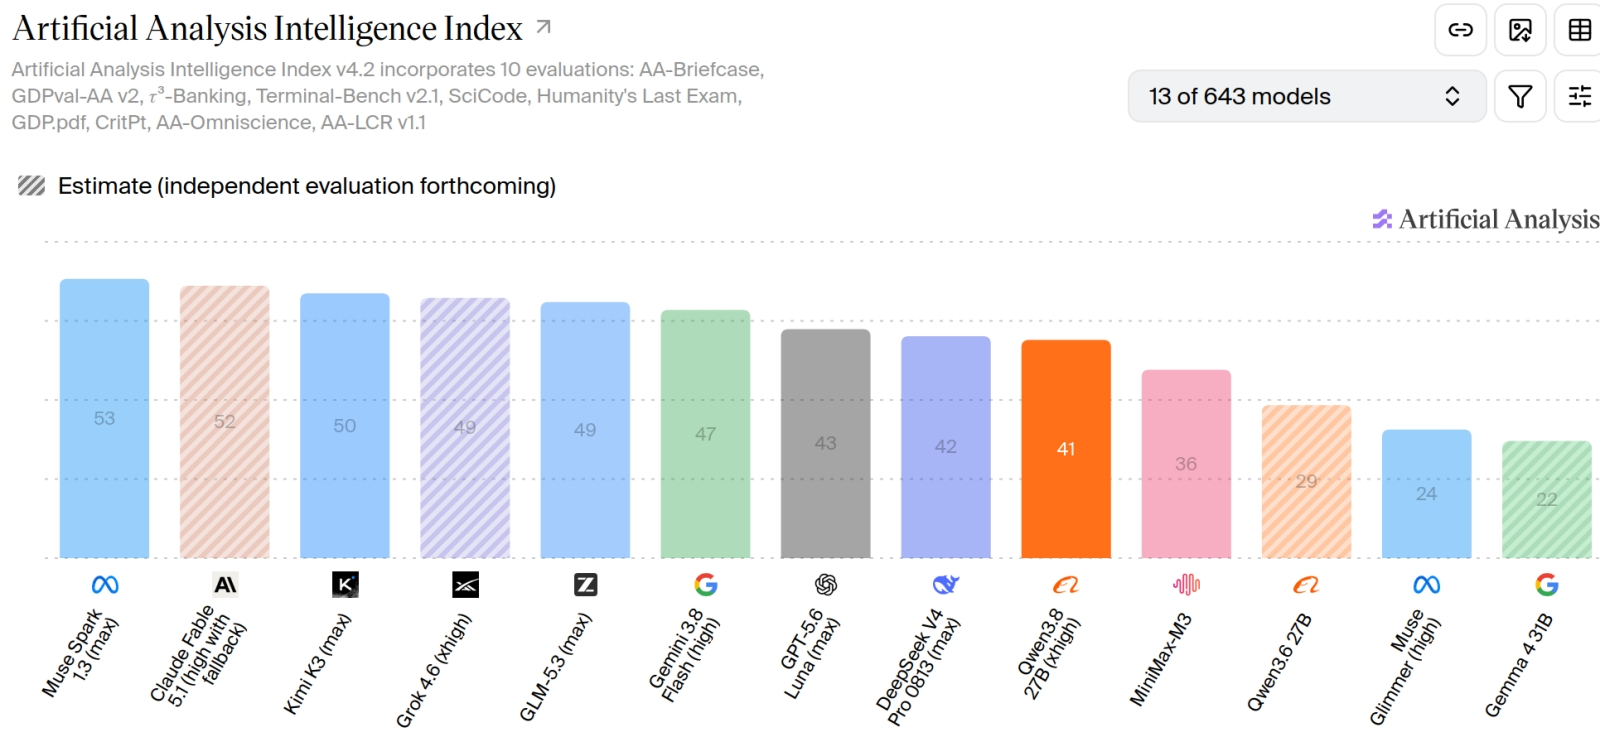
Мастерская локальных ИИ: салат картофельный с Qwen3.8
Обзор смартфона Google Pixel 11 Pro: когда надо выпустить хоть что-то
Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
В помощь студенту: обзор российских ИИ-сервисов для учёбы и закрепления знаний
Источник изображения: Moonshot AI
С марта по август текущего года передовые ИИ-модели, разработанные семью китайскими компаниями, обеспечили их примерно $10,7 млрд годового регулярного дохода (annual recurring revenue или ARR), как отмечают авторы аналитического отчёта. За тот же период совокупный годовой регулярный доход американских Anthropic и OpenAI превысил $100 млрд. По сути, полученные суммы различаются почти на порядок, и если с американской стороны речь идёт о деятельности только двух компаний, то с китайской стороны их количество достигает семи штук. Если быть точнее, отчёт охватывает деятельность DeepSeek, Moonshot AI, Z.ai, MiniMax, Alibaba Group Holding, ByteDance и Kuaishou Technology — последняя отвечает за работу ИИ-генератора видео Kling.
Показатель годового регулярного дохода (ARR — annual recurring revenue) рассчитывается, как приведённое к годовому значение выручки от подписок и других источников выручки разработчика ИИ-моделей по данным за выбранный период. В данном случае это несколько месяцев с марта по август текущего года. Экстраполяция ежемесячных доходов от реализации подписок на ИИ-модели до годового размера и даёт искомую величину.
К июлю ByteDance вышла на значение ARR в районе $4 млрд, обозначив себя в статусе лидера китайского рынка ИИ-моделей. На втором месте оказалась Alibaba с суммой $2,4 млрд по итогам августа. В то же время, американская OpenAI вышла на рубеж $40 млрд к августу, а Anthropic уже в июле демонстрировала значение приведённой годовой выручки на уровне $65 млрд. То есть, авторы исследования брали пиковые значения месячной выручки от подписок для указанных компаний в интервале с марта по август, а затем экстраполировали его умножением на 12. DeepSeek и Kuaishou Technology оказались антилидерами, выйдя на уровень годовой приведённой выручки от подписок в $500 млн по итогам июня и марта соответственно. MiniMax оказалась выше их с $800 млн по итогам августа, этот же месяц стал самым удачным в расчётном периоде для Moonshot AI, которая показала годовую приведённую выручку в размере $1 млрд.
Представители Z.ai сами заявили инвесторам на этой неделе, что вышли на ARR в $1,8 млрд. При этом представители Rhodium Group выяснили, что доходы стартапа от предоставления доступа клиентам через API в годовом выражении уже достигли $1,6 млрд по итогам августа.
Источник изображения: DeepSeek
Подобные диспропорции на фоне показателей американских конкурентов не уменьшают количество желающих вложиться в китайские ИИ-стартапы, благо, их капитализация сейчас существенно ниже значений американских коллег. В случае с Moonshot можно говорить о капитализации в районе $50 млрд, данный китайский стартап к тому же недавно подал заявку на IPO в Гонконге. DeepSeek ещё до выхода на биржу может быть оценена в $74 млрд, по данным South China Morning Post. Anthropic и OpenAI также собираются выйти на биржу, и если капитализация первой может достичь $2 трлн, то вторая рассчитывает на достижение уровня в $1,2 трлн по итогам предшествующего IPO раунда финансирования.
Соотношение капитализации к величине ARR у китайских стартапов заметно выше, чем у американских, что может говорить о высоком интересе инвесторов к их активам. Например, у Moonshot и DeepSeek это соотношение достигает 50 и 163 соответственно, тогда как OpenAI довольствуется мультипликатором 34, а Anthropic и вовсе ограничивается 21. Сроки окупаемости инвестиций в капитал китайских ИИ-стартапов явно выше, и это демонстрирует наличие проблем с эффективностью монетизации их услуг на данном этапе. С другой стороны, многие из китайских компаний стремительно наращивают выручку. По итогам первого полугодия Z.ai увеличила её на 400 % до $142 млн, а MiniMax прибавила 283 % до $116,6 млн.
Аналитики Macquarie Group ожидают, что Z.ai и MiniMax могут оставаться убыточными до 2030 года из-за высоких темпов расходов на инфраструктуру. На данном этапе ИИ-бума инвесторы склонны мириться с рисками затяжной убыточности, рассчитывая на хорошую финансовую отдачу в отдалённом будущем. Кроме того, многие аналитики сходятся во мнении, что китайские разработчики ИИ-моделей стремительно сокращают отставание от своих западных конкурентов. Изначально выбранная политика распространения моделей с открытыми весами затрудняет быструю монетизацию бизнеса китайских компаний, но они начинают искать подходящие для решения этой проблемы бизнес-модели. Moonshot и Alibaba, например, в своих соглашениях с клиентами предусматривают возможность получения части выручки последних при достижении определённых условий. «Комиссия» может достигать 30 % профильной выручки клиентов таких компаний.
Было интересно?
Скажите об этом Google, чтобы чаще получать ссылки на наши новости про искусственный интеллект