В III квартале 2026 года мировые поставки смартфонов обвалились на 20 % в годовом исчислении, достигнув самого низкого уровня для этого квартала с 2012 года. Об этом свидетельствуют предварительные оценки аналитического сервиса Market Monitor компании Counterpoint Research.
Содержание статьи
- 1 Групповое тестирование 46 видеокарт в The Witcher 3: Wild Hunt — Remastered
- 2 Лучший процессор под DDR4 в 2026 году: AM4 против LGA 1700
- 3 Мастерская локальных ИИ: салат картофельный с Qwen3.8
- 4 Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
- 5 Обзор HONOR Pad X9b Max: универсальный большой планшет с антибликовым экраном
- 6 Выбираем лучшие игровые ноутбуки на российском рынке (вторая половина 2026 года)
- 7 Сравнительный тест камер флагманских смартфонов (2026): итоги
Групповое тестирование 46 видеокарт в The Witcher 3: Wild Hunt — Remastered
Лучший процессор под DDR4 в 2026 году: AM4 против LGA 1700
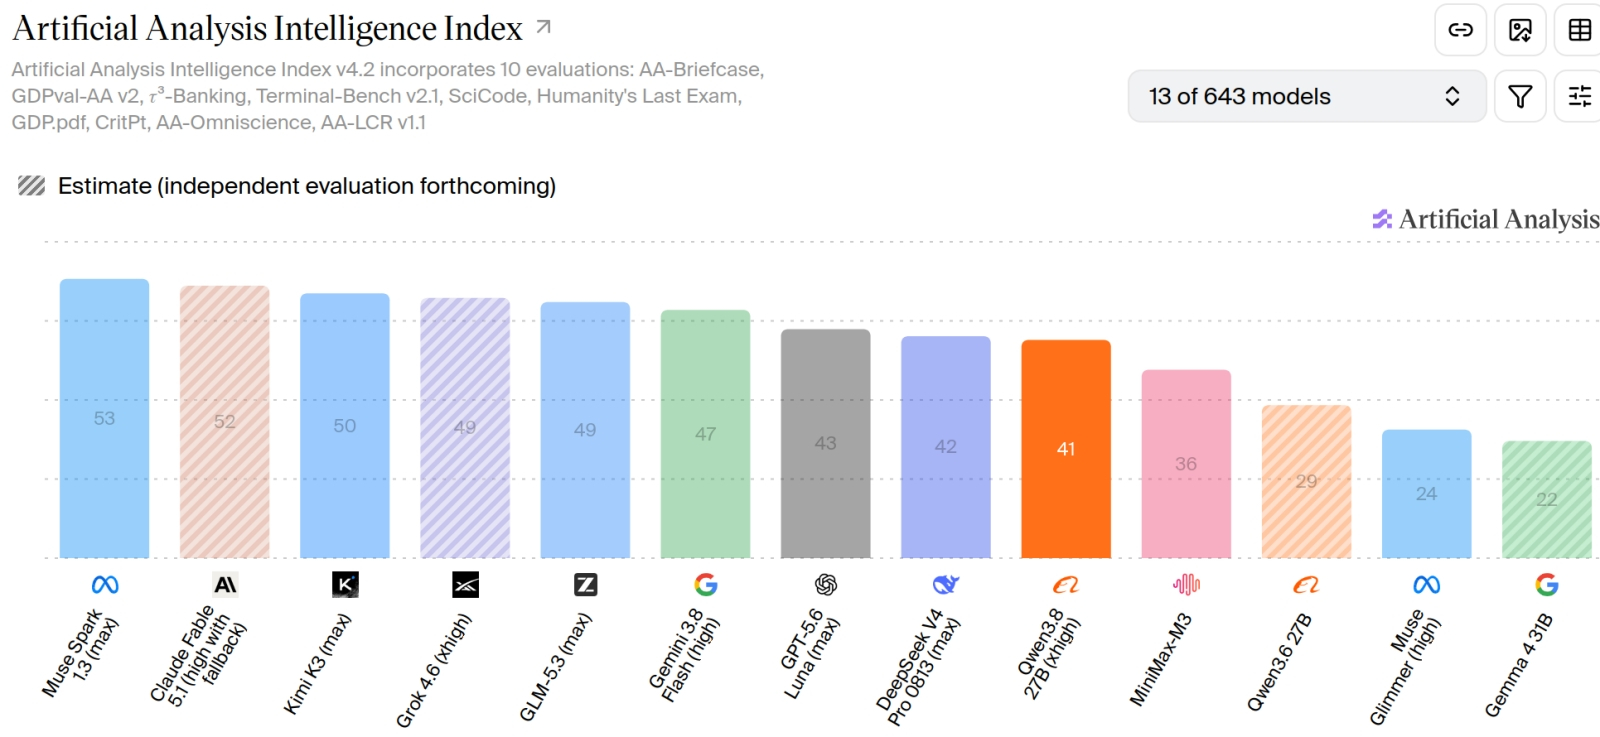
Мастерская локальных ИИ: салат картофельный с Qwen3.8
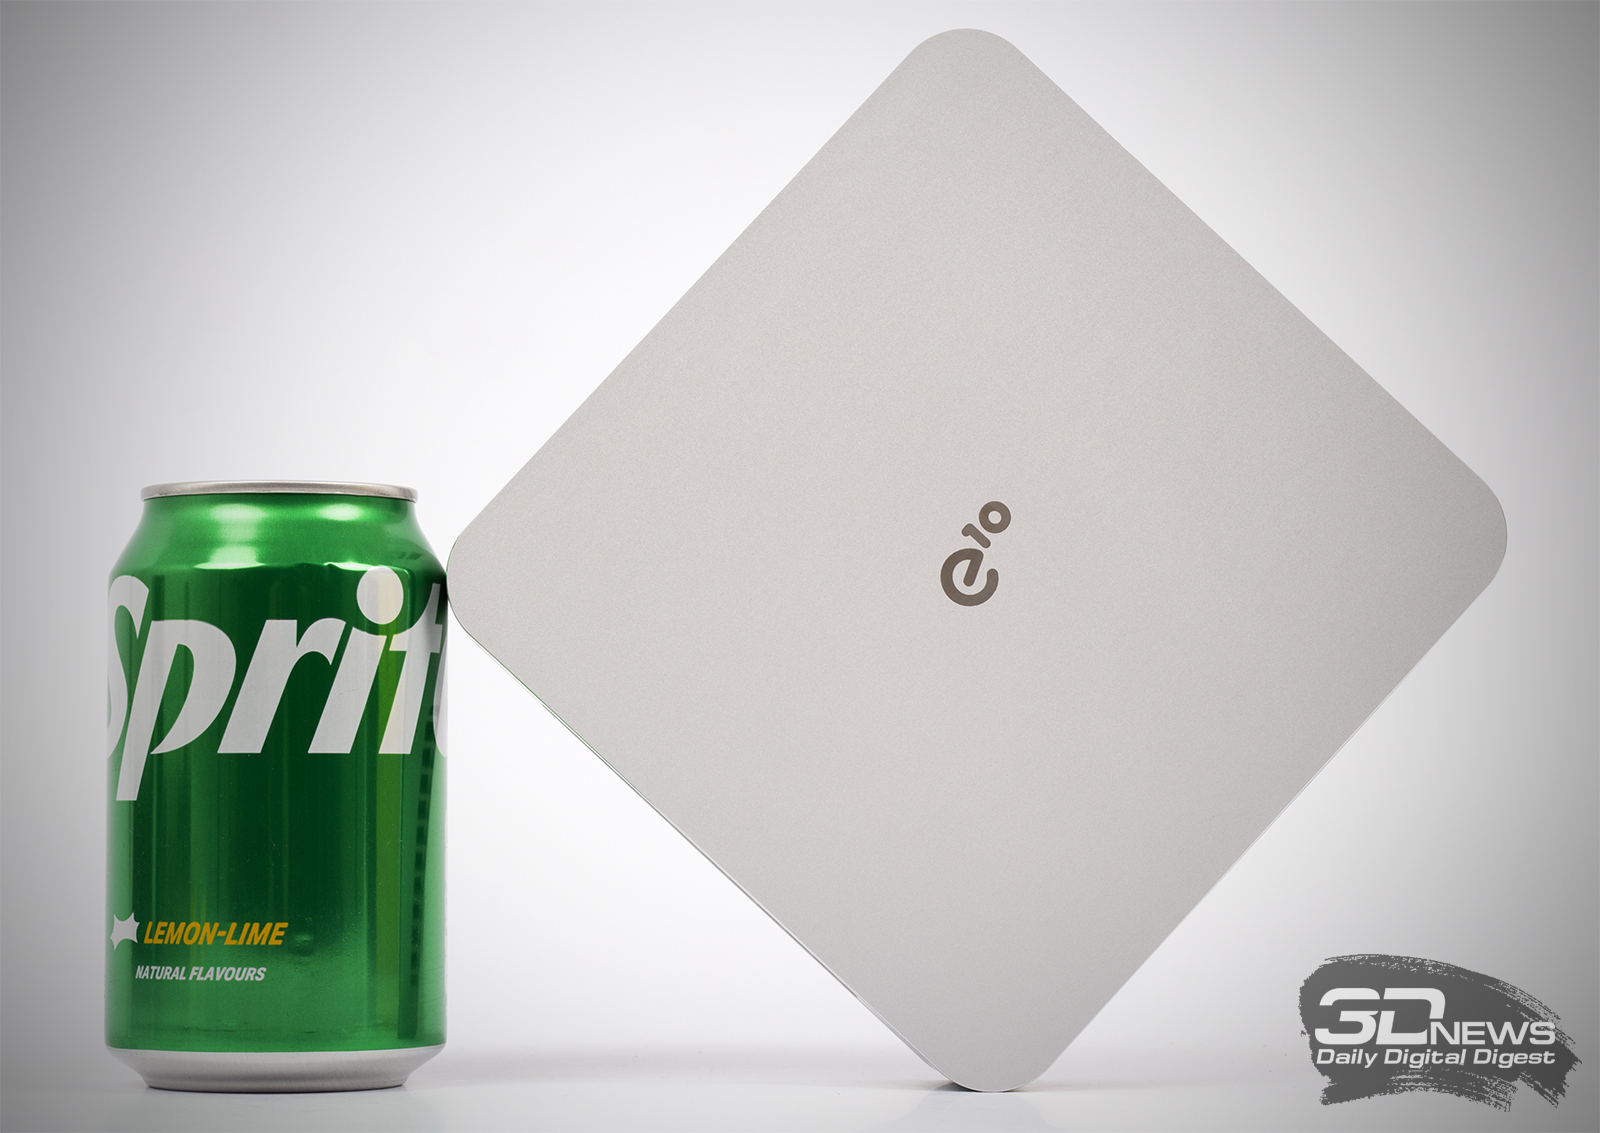
Компьютер месяца, спецвыпуск: выбираем мини-ПК для работы и развлечений в эпоху дефицита чипов памяти
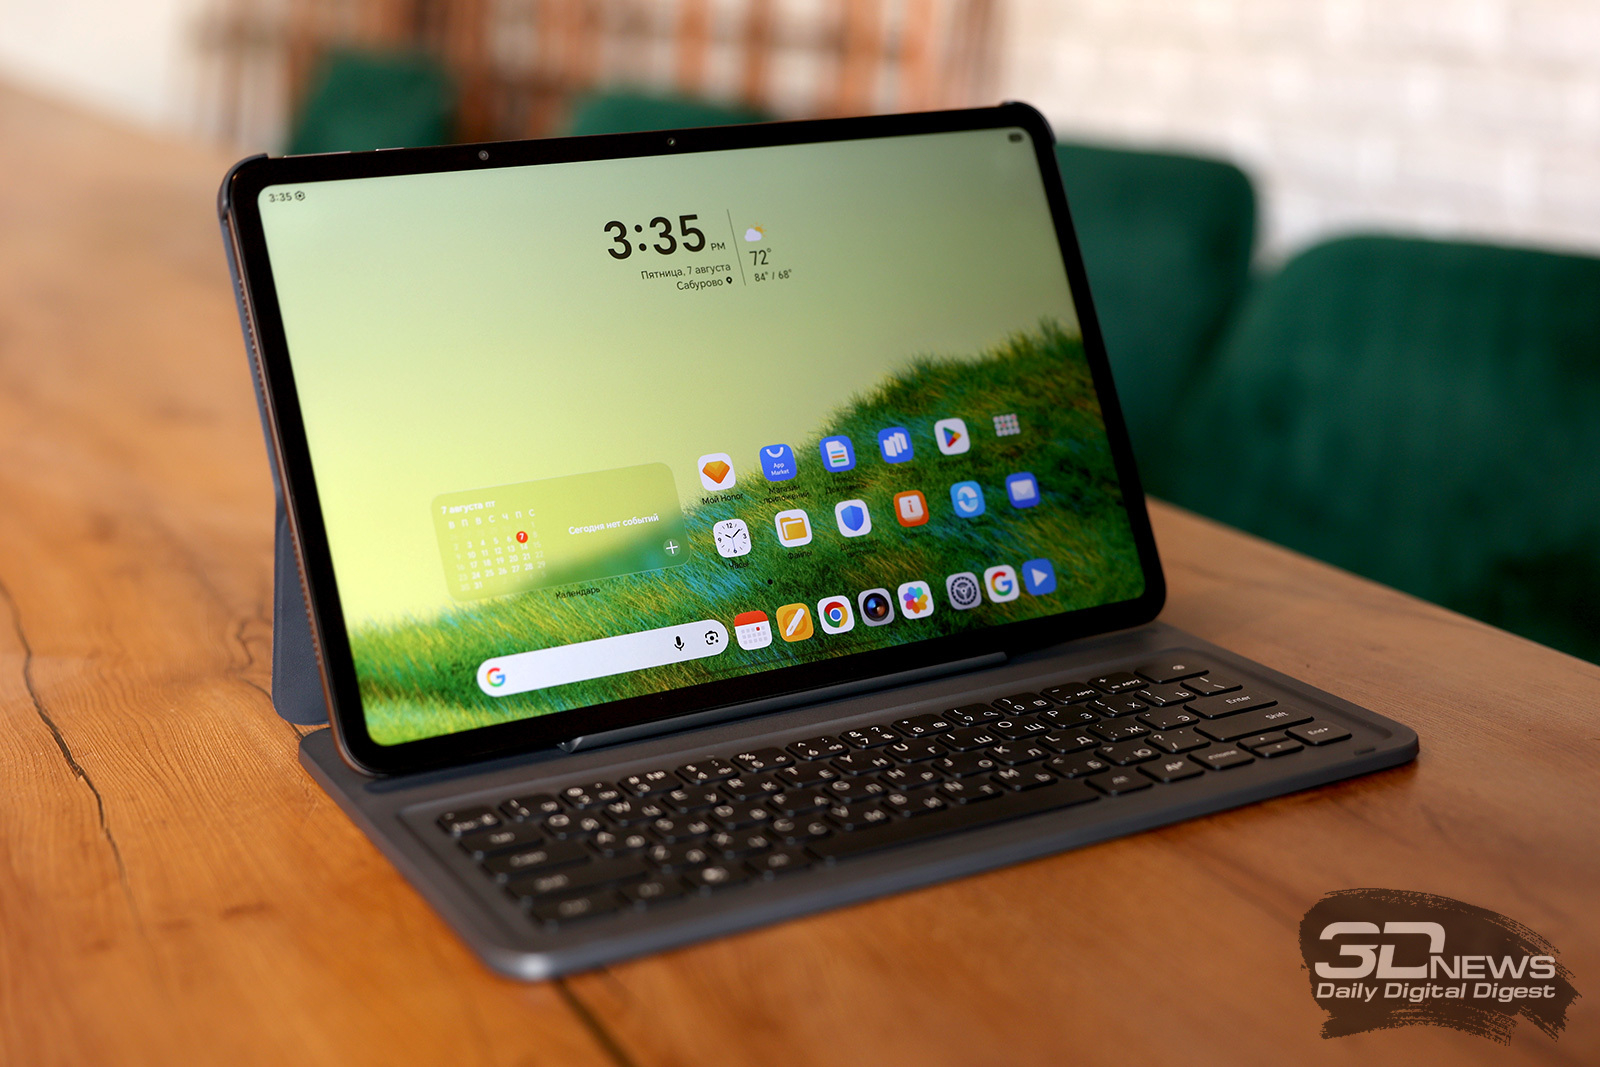
Обзор HONOR Pad X9b Max: универсальный большой планшет с антибликовым экраном
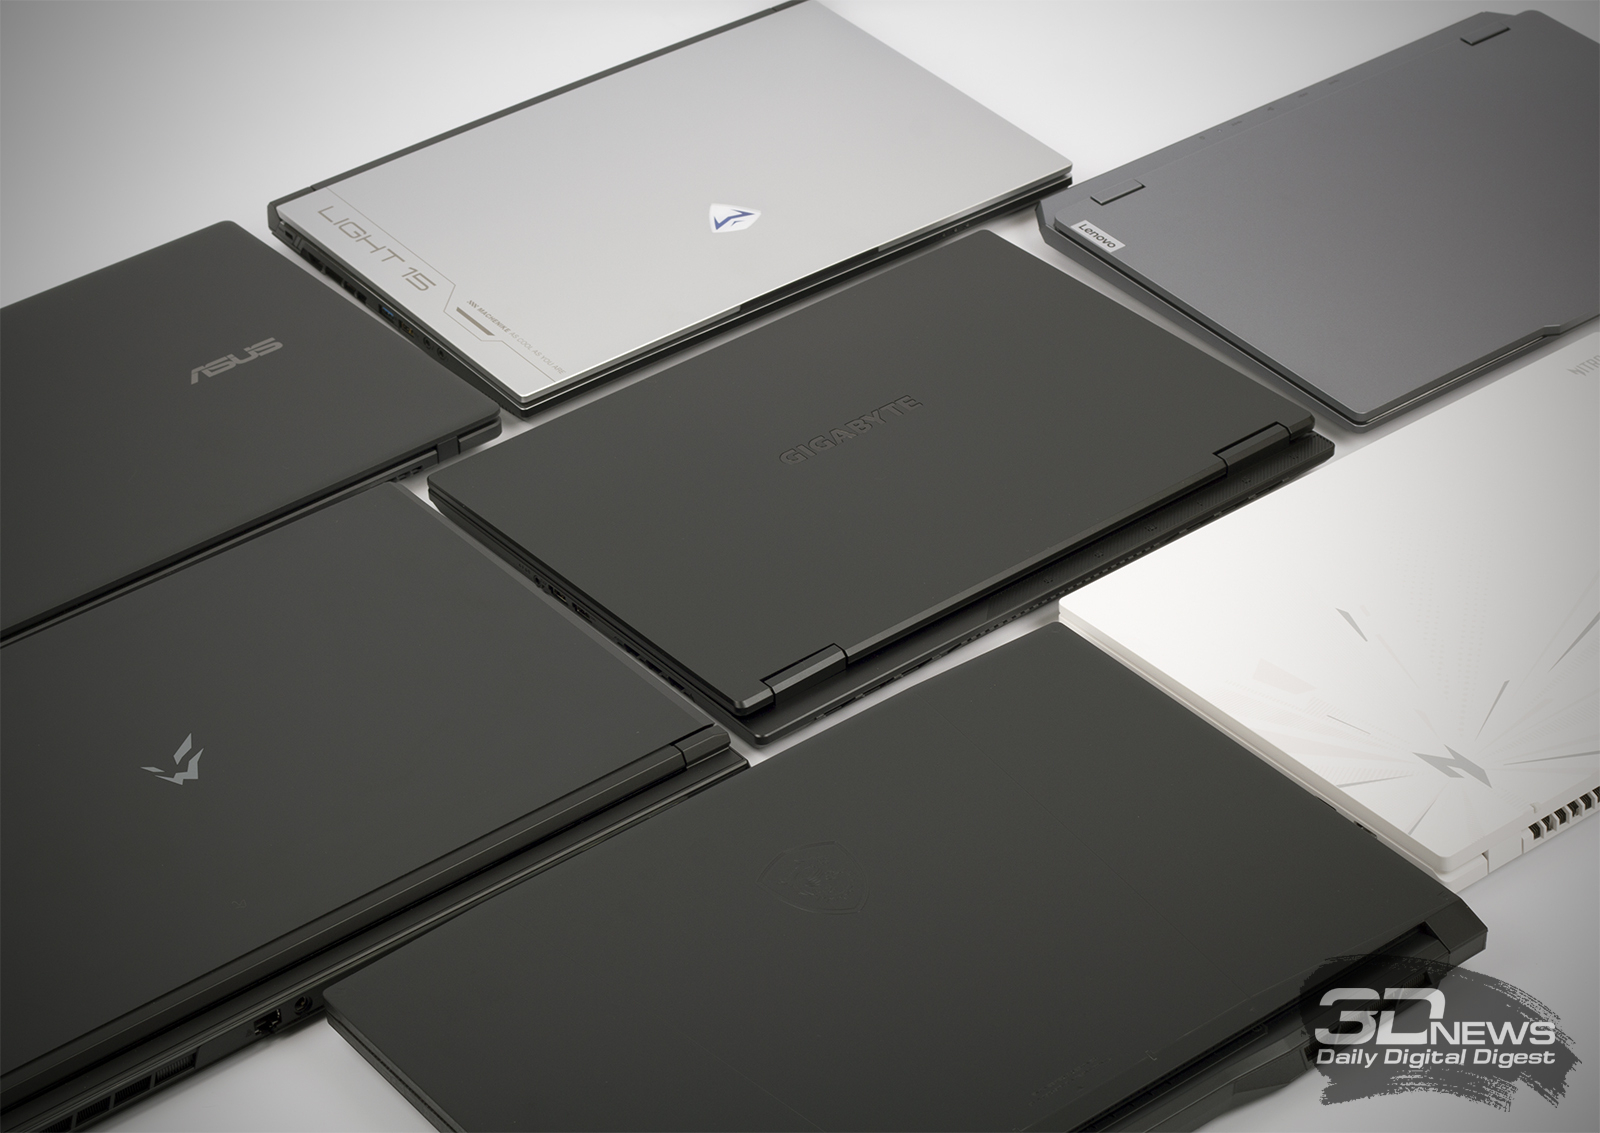
Выбираем лучшие игровые ноутбуки на российском рынке (вторая половина 2026 года)
Сравнительный тест камер флагманских смартфонов (2026): итоги
Продолжающийся рост цен на память DRAM и NAND в сочетании с удорожанием других компонентов в III квартале привёл к резкому увеличению себестоимости материалов (BOM), обострению дефицита поставок и, как следствие, нарушению графиков отгрузок продукции производителями (OEM). В свою очередь, производители переложили возросшие расходы на потребителей, в результате чего розничные цены на смартфоны в мире с начала 2026 года выросли на 20 %, а средняя цена продажи (ASP) продолжила повышаться.
Старший аналитик Counterpoint Шилпи Джейн (Shilpi Jain) отметила, что острый дефицит памяти заставляет рынок смартфонов переходить к фазе более избирательного спроса, что меняет стратегии производителей и даже поведение потребителей. Пользователи теперь дольше пользуются своими устройствами, чем ожидалось, чаще рассматривают возможность приобретения восстановленных аппаратов и отдают предпочтение более дорогим моделям.
В свою очередь, производители корректируют ассортимент, ценовую политику и рыночные стратегии, стремясь сохранить прибыльность. Массовый сегмент находится под давлением, тогда как спрос в премиальном сегменте остаётся относительно устойчивым. Это увеличивает разрыв между премиальным и чувствительным к цене сегментами рынка, утверждает аналитик.
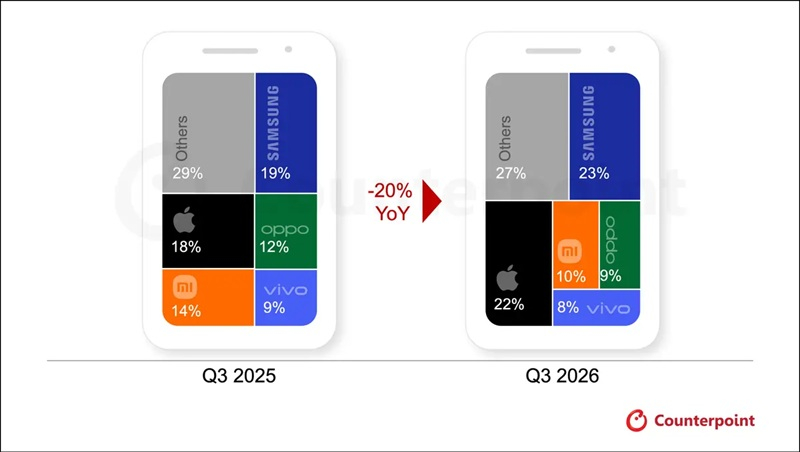
На рынке по-прежнему лидирует Samsung. Несмотря на сокращение поставок на 3 % в годовом исчислении, её доля рынка выросла до 23 %, что стало самым значительным приростом среди крупных производителей. Благодаря стратегии, ориентированной на повышение средней цены продажи (ASP) и рост выручки, компания увеличила доходы, несмотря на сокращение поставок в количественном выражении. Этому способствовали премиализация ассортимента и успешные продажи складных смартфонов. На серию Galaxy Z Fold8 зафиксирован высокий спрос на старте продаж, а стабильные поставки компонентов поддержали продажи устройств средней ценовой категории (серия A) на развивающихся рынках на фоне сокращения присутствия некоторых китайских брендов.
Доля Apple впервые для III квартала превысила 20 %, достигнув 22 %, несмотря на снижение объёмов поставок в годовом исчислении. Аналитики считают, что снижение во многом было обусловлено отсутствием базовой модели iPhone 18, из-за чего наполнение каналов продаж в месяц запуска оказалось менее масштабным по сравнению с полным модельным рядом iPhone 17.
Apple, как и другие вендоры, повысила цены, хотя этот фактор сказался лишь на результатах последних недель квартала. Модели iPhone 18 Pro оказались успешнее на старте продаж по сравнению с предшественниками — особенно в Китае и Индии, — а сохраняющийся спрос на серию iPhone 17 помог частично компенсировать общее падение поставок.
В отчётном квартале Xiaomi столкнулась с резким падением поставок — более чем на 30 % в годовом исчислении, — из-за чего её доля рынка упала до 10 %. Компания сократила присутствие в низком ценовом сегменте и на второстепенных зарубежных рынках, одновременно повысив среднюю цену продажи (ASP) и пересмотрев планы поставок. Вместе с тем она укрепила позиции в верхнем среднем и премиальном сегментах китайского рынка благодаря серии Xiaomi 18 и складным моделям. Свой вклад внесло и использование собственного чипсета XRING O3.
Объёмы поставок Oppo и Vivo упали более чем на 20 % в годовом исчислении, а их доли рынка снизились до 9 и 8 % соответственно. Oppo оптимизировала портфель продуктов и операционную деятельность брендов Oppo, Realme и OnePlus. Компания также перенаправила поставки на рынки и модели, приносящие более высокую прибыль.
Vivo уделяет приоритетное внимание ключевым рынкам — Индии и Китаю, — укрепляя позиции серии Y и одновременно расширяя линейки премиальных моделей серий X, V и S.
По мнению аналитиков, перспективы на оставшуюся часть 2026 года остаются сложными: производители (OEM) всё чаще отдают приоритет прибыльности, а не объёмам поставок на фоне высоких затрат на комплектующие и снижения покупательной способности. В Counterpoint Research считают, что до тех пор, пока ситуация с поставками и ценами на комплектующие не улучшится, существенного роста поставок ожидать не стоит.
Было интересно?
Скажите об этом Google, чтобы чаще получать ссылки на наши новости про мобильные телефоны